DCEP真要落地了,普通人该搞清楚这几点
在银行支付结算岗干了十二年,从磁条卡刷到二维码扫,眼看着支付工具换了四五茬。央行这次要推出的数字货币DCEP,不是一次简单的技术升级,而是人民币发行和流通方式的根本改变。它由央行直接背书,和支付宝、微信里的余额有本质不同——那些是商业平台上的"账",DCEP是真正的钱,是央行负债。
DCEP是法定货币,具备法偿性,任何商户不得拒收。这和现在"扫码支付"完全不同——你扫的是某家公司的账,对方拒收你顶多换个平台;DCEP拒收等同于拒收现金,属违法行为。钱包绑定实名,但小额交易匿名,大额可追溯,兼顾个人隐私和反洗钱需求。
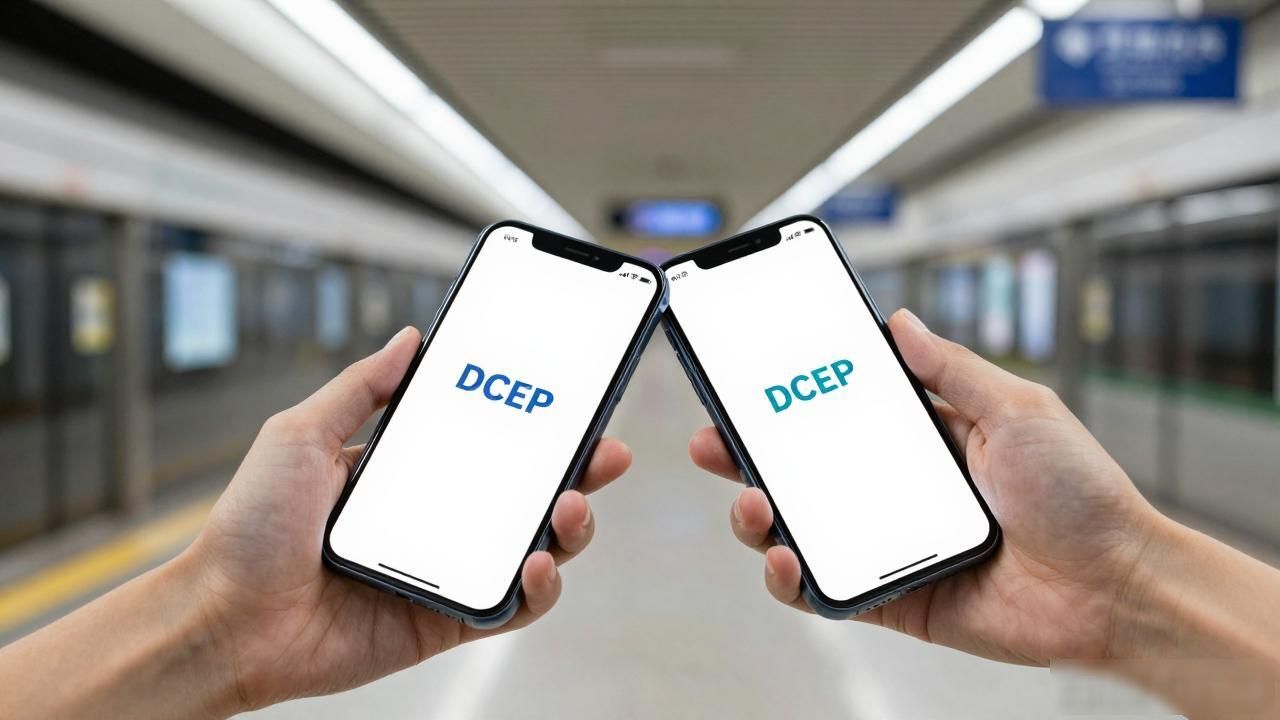
实际使用上,离线支付能力是最大亮点。没信号、没电,两台设备碰一碰就能完成交易。出差去偏远山区、坐地铁信号差,付款都不受影响。载体初期大概率是手机App形式,不用换硬件,和现有手机钱包并存过渡。
对普通人来说,最直观的变化是资金流转路径变短了。以前转账要经过银行、支付平台、商户三个节点,手续费层层叠加;DCEP点对点结算,中间环节消失,到账几乎零成本。央行后续可能引入微薄利息机制央行即将推出数字货币DCEPDCEP真要落地了,普通人该搞清楚这几点,让"钱放在钱包里"不再只是干等。